Un enfant en route et des crédits pris chacun de son côté : le budget du couple à refaire
 Par
Mehdi Saadi
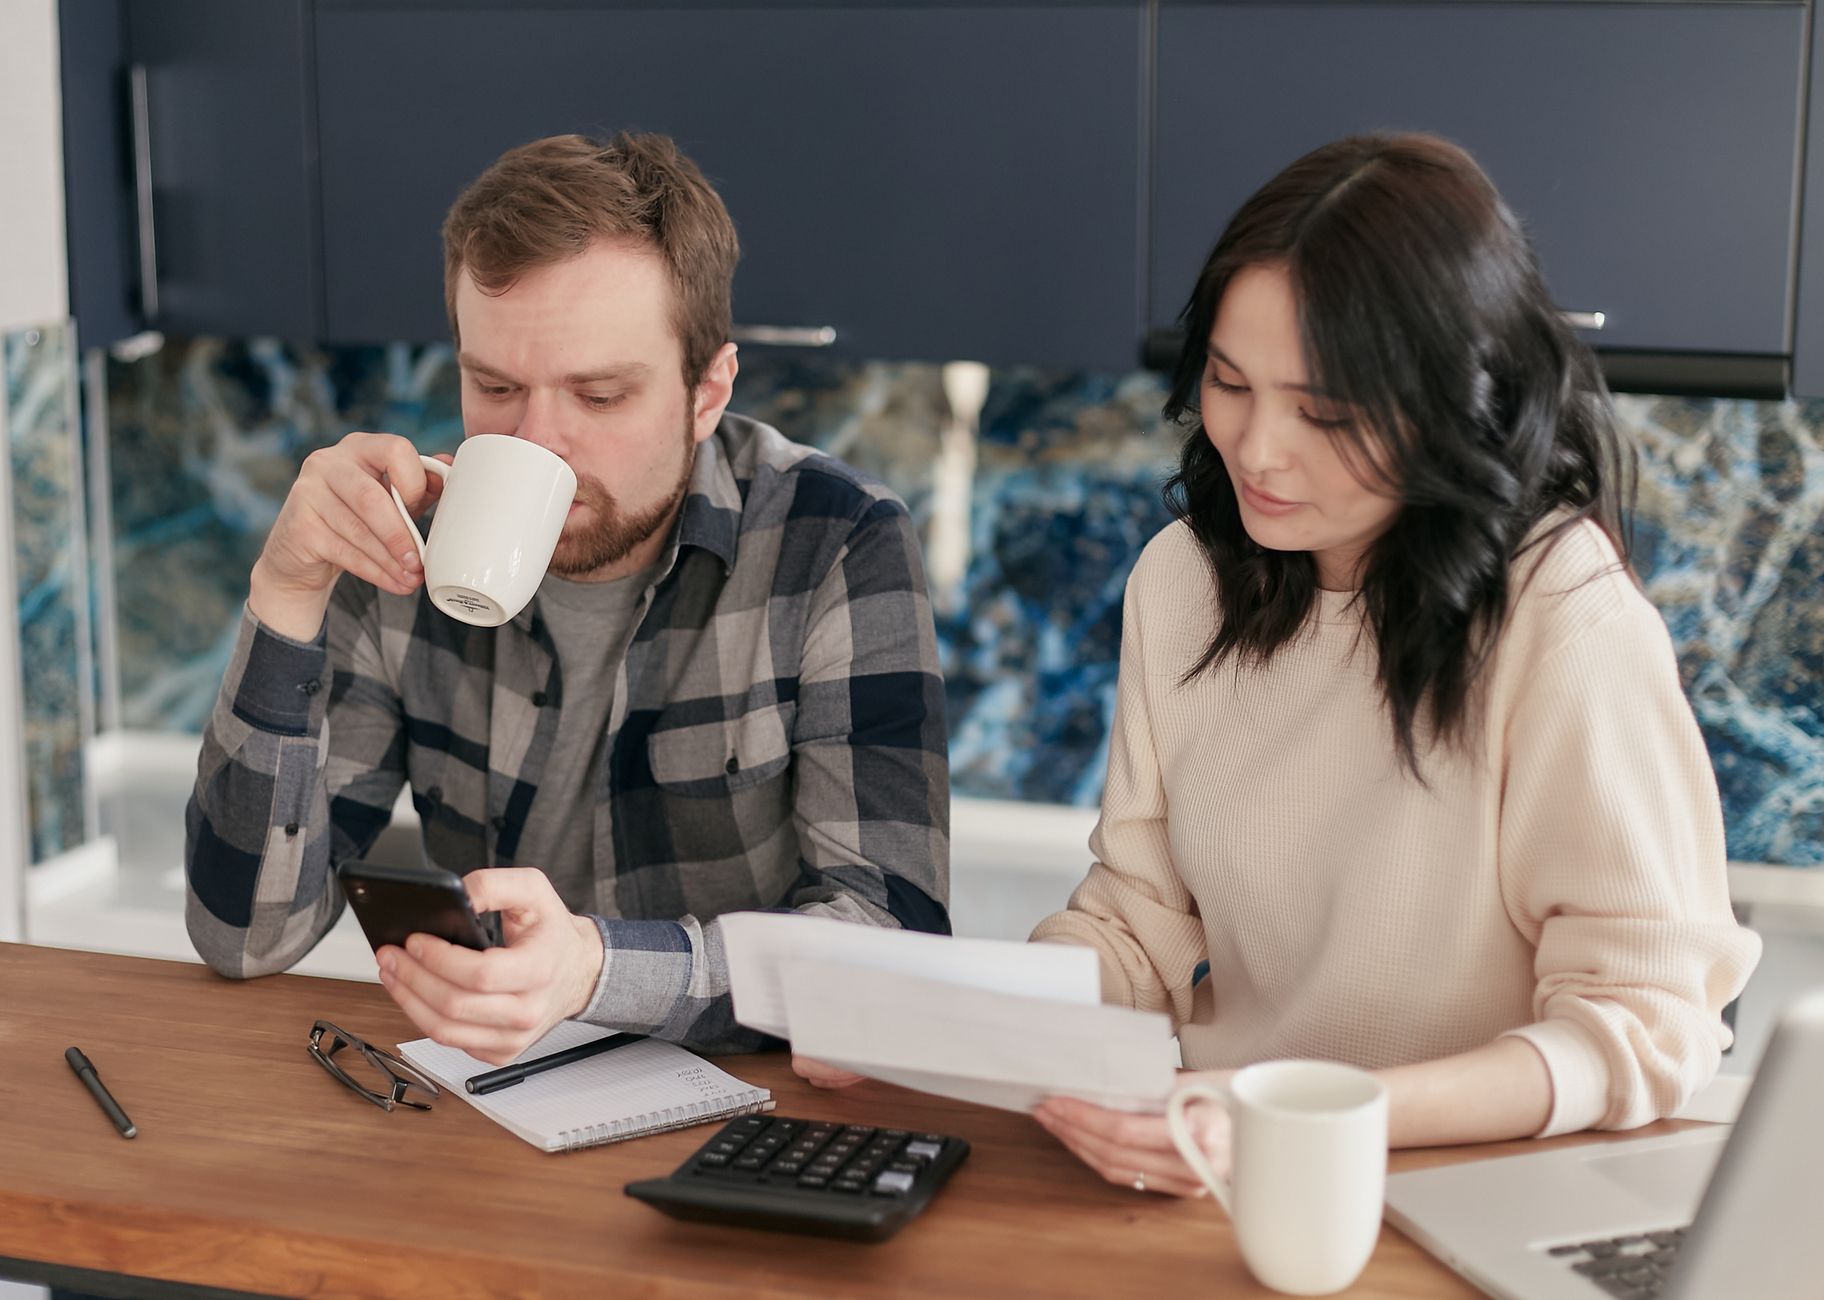
Quand ils se sont installés ensemble à Rémire-Montjoly, Kévin avait déjà son crédit auto et Laura un crédit renouvelable ouvert l’année de son premier poste. Personne n’y prêtait vraiment attention. Chacun remboursait le sien de son côté, et ça tenait. Puis il y a eu l’échographie, et une question que le couple n’avait jamais eu besoin de se poser : comment fait-on, maintenant, pour que tout passe ?
Le couple va bien. L’arrivée d’un enfant l’oblige simplement à faire ce qu’on repousse volontiers quand tout roule : mettre les deux budgets sur la même table.
Deux budgets qui ne s’étaient jamais parlé
Kévin et Laura fonctionnaient sur un partage implicite : lui réglait le loyer, elle s’occupait des courses. Le système marche tant que les dépenses restent stables et que personne ne s’arrête de travailler. Il évite bien des discussions, mais il laisse chacun seul face à ses propres mensualités.
Un enfant modifie les deux paramètres à la fois. Les dépenses augmentent avant même la naissance, et l’un des deux revenus peut baisser pendant le congé, ou au-delà si le mode de garde tarde à se trouver. À ce moment-là, les crédits que chacun a signés seul pèsent sur le budget commun, même s’ils restent à son nom, et c’est ensemble qu’il faut les regarder.
La discussion n’est pas toujours facile. Parler de ses dettes à quelqu’un avec qui l’on vit depuis deux ans peut sembler étrange, voire gênant. C’est le seul moyen, pourtant, de savoir ce qui sortira réellement du foyer chaque mois une fois l’enfant arrivé.
Les dépenses qui arrivent avant l’enfant
La poussette et le siège auto, parfois une voiture plus grande ou un logement avec une chambre supplémentaire. Pour Kévin et Laura, une bonne partie de ces achats tombera pendant la grossesse, peut-être en quelques semaines, quand l’enthousiasme pousse à tout prévoir d’un coup.
Il existe sur ce point une aide à vérifier tôt. La prime à la naissance de la Paje est, selon la fiche Service-Public qui lui est consacrée, versée sous condition de ressources pendant la grossesse, pour préparer l’arrivée de l’enfant. Son intérêt tient justement à ce calendrier, puisqu’elle tombe au moment où les achats se concentrent. Encore faut-il savoir si l’on y a droit. Vérifier ses droits auprès de sa caisse d’allocations familiales dès les premiers mois évite de découvrir après coup qu’on aurait pu l’intégrer à son budget.
Le reste se prépare comme n’importe quel projet. On liste ce qui est vraiment nécessaire avant la naissance et ce qui peut attendre quelques mois. Une partie viendra peut-être de la famille, prêtée ou donnée, et il n’y a aucune honte à l’accepter. Un siège auto d’occasion se choisit avec prudence. Une table à langer, beaucoup moins.
Mettre les crédits sur la table
Le premier exercice est simple, et souvent inconfortable. Chacun sort ses contrats et l’on fait la liste complète, sans oublier les petits crédits qu’on a fini par ne plus voir.
- le montant restant à rembourser
- la mensualité et sa date de prélèvement
- le TAEG indiqué dans l’offre de crédit
- la date de fin prévue
- le nom du prêteur et la façon de le joindre
Cette liste fait parfois apparaître des incohérences. Un crédit renouvelable au taux élevé qui coexiste avec un livret d’épargne qui ne rapporte presque rien, par exemple. Ou un prêt auto qui se termine dans huit mois et qu’il serait absurde de toucher.
On peut ajouter une colonne que les contrats ne donnent pas : ce que chacun pense de ce crédit. Celui qu’on assume sans problème, celui qu’on regrette d’avoir signé. Ça paraît anecdotique. Chez Kévin et Laura, c’est là que la discussion a accroché, et autant le savoir avant de s’asseoir devant un banquier ou un courtier.
Il faut aussi parler de la forme. Mettre en commun ne veut pas forcément dire tout fusionner. Certains couples gardent leurs comptes et ouvrent un compte joint pour les dépenses de l’enfant, d’autres préfèrent tout réunir. Ce qui compte, c’est que les deux sachent ce qui sort, et quand.
Regrouper, une option à regarder sans précipitation
Quand les mensualités cumulées laissent trop peu de marge pour accueillir un enfant, le couple peut envisager de réunir les crédits à la consommation du foyer en un seul prêt. L’objectif est d’obtenir une seule mensualité, calculée sur les revenus du ménage. En Guadeloupe, en Martinique comme en Guyane, ce type de dossier s’étudie au cas par cas.
Une mensualité plus basse passe généralement par une durée plus longue, et donc par un coût total plus élevé, ce que l’économie de chaque mois fait parfois oublier. Un prêt signé à deux engage aussi les deux signataires, ce qui suppose d’en avoir vraiment parlé avant. L’opération n’est pas automatique et ne convient pas à tous les dossiers, notamment quand les crédits en cours sont presque terminés.
Le calendrier compte aussi. Le point se fait plus facilement avant la naissance, quand on a encore le temps de comparer et de poser des questions, qu’au milieu des nuits courtes.
Kévin et Laura ont bloqué un samedi matin pour s’y mettre, tous les contrats sortis du tiroir, avant même de choisir la poussette.
Photo : Mikhail Nilov / Pexels